

6月までの同社の会計年度におけるAIアプリケーションおよび国境を越えたデータトラフィックからの需要に支えられ、香港データセンター運営企業の収益は10%上昇した
要点:
- SUNeVisionの最新会計年度の収益は10%上昇し、HK$29.4億(376百万ドル)になり、純利益は8%上昇し、HK$9.8億に達した。
- データセンター運営企業が最新の年間業績を公表した後、同社の株価は13.8%下落したが、それでも50%以上の上昇を維持している。
AI推論エンジン、越境電子商取引プラットフォーム、金融取引システムによる低遅延データ処理の需要増加により、香港は中国と世界のデータセンターの間の重要な玄関口に変貌を遂げた。そのトレンドの恩恵を受けるのに適した企業の1つがSUNeVision Holdings Ltd.(1686.HK)だが、同社の最新の年間業績は投資家を満足させるものではなかった。
SUNeVisionは6月までの会計年度における収益をHK$29.4億(376百万ドル)で報告し、これは前年から10%の上昇である。データセンターおよび関連施設からなる同社の中核インフラ部門は、全体の大部分を占めるHK$27.2億の収益を上げ、前年比で11%増加した。既存のテナント、特にAI推論ワークロードを可能にするクラウドプラットフォームからの容量アップグレードは、このセグメントの成長の重要な原動力であったと経営陣は述べている。
SUNeVisionは大規模なデータセンターと接続サービスを提供し、卸売りの共同設置プロバイダとして運営されている。同社は高いテナント維持率と確かな収益の見通しを保証する長期契約を結ぶことにより、クラウドサービスプロバイダ、電気通信事業者、金融機関にサーバーホールの容量を貸し出している。
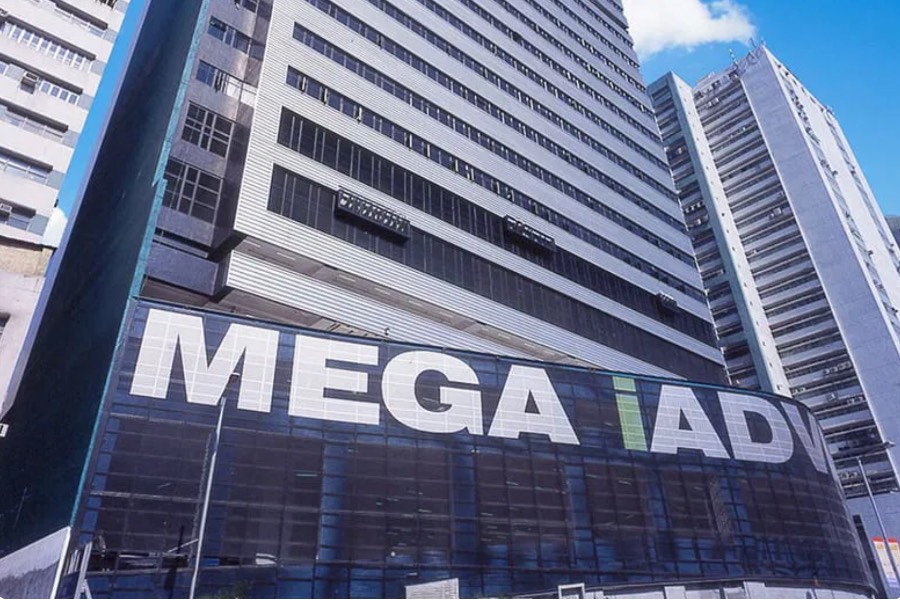
同社は香港全域で目的別に設計された施設を運営している。香港の柴湾地区にある同社のMEGA-iセンターは、アジアで最も接続密度の高いデータハブと評価されている。香港の葵涌地区にあるMEGA Plusセンターと沙田のMEGA Twoは、多国籍クラウドアプリケーションとAI搭載の高密度コンピューティングをサポートしている。荃湾にあるMEGA Gatewayは国際的な海底ケーブルの陸揚げ局に隣接している。また、新しいMEGA IDC施設はフェーズ1が現在オンラインで稼働し、フェーズ2が進行中であるなど段階的に増強されている。
新規テナント
経営陣は、ユーザーの近くでの展開を必要とするAIアプリケーション投資の増加は、香港の戦略的な地理的およびネットワーク上の利点のおかげで、新規顧客の獲得に有利に働いていると述べた。そのおかげで同社のMEGA IDC施設の利用率は会計期間中に安定した年間利益を維持した。年間のリース動向の一部が鈍化したとはいえ、潜在的な顧客との話し合いは継続して増加しており、今後も健全な需要が見込まれることを示している。
同社の最新会計年度の利益は、前年同期比8%増のHK$9.79億に達し、収益の伸び率をわずかに下回った。コアホスティング事業からの安定したキャッシュフローを維持したにもかかわらず、経営陣は資金調達負担の増大が同社の利益のさらなる成長を妨げていると述べた。MEGA IDCフェーズ1の立ち上げに伴う金利資本化の減少により、同社の利息費用は前年から53%増のHK$3.37億に膨れ上がり、同社の利益を圧迫した。EBITDAは依然として15%増のHK$21.3億を記録し、同社の営業利益率を3ポイント上昇させて72%に改善した。これは規模の経済と予算管理の改善によるものだ。
同社は、MEGA IDCフェーズ2を含むプロジェクトのための差し迫った巨額の設備投資ニーズという形でのマクロ圧力、および今後数年間にわたり多額の支出を必要とする沙田および荃湾地区のその他のプロジェクトにおけるマクロ圧力を認めた。同社は一応、地元の不動産大手であるSun Hung Kai Propertiesを親会社に持つことで財務面での柔軟性を確保している。しかしながら、特に高金利環境下においては、資金調達コストは短期的に重要な要因であり続けるだろう。
同社は、インフラが稼働に適した状態にあることを強調し、AIアプリケーションの使用が増加し、国境を越えたデータフローの需要が高まっているために利用率が急上昇していることを強調した。中国の厳格なコンプライアンス要件により、香港は重要な中継拠点としての地位を確立しており、国際金融機関はますます自国の機密データを地元のセキュリティフレームワークを経由して送信することを好んでいる。
しかし、そのような位置づけはグローバルメジャー企業と中国企業の双方を引きつけており、香港の競争激化につながっている。外国からはEquinix(EQIX.US)やDigital Realty(DLR.US)といった企業が参入しており、中国の主要オペレーターであるチャイナ・モバイル(0941.HK)やGDS(9698.HK; GDS.US)も参戦している。
株価の売り
SUNeVisionは最新の業績と見通しについて前向きな見方をしているが、投資家はその意見に同意していないようだ。リリース後の最初の取引日に同社の株価は13.8%下落し、HK$6.99で取引を終えた。日中取引では16%も下落し、その取引量は1日の平均取引量の8倍に達した。
投資家の主な懸念は、同社がMEGA GatewayやMEGA Twoなどの新しい施設でのリース動向を維持できるかどうかに集中している。利用率が予想通りに上昇しなければ、同社の収益成長に直接影響することになる。同時に、現在の高金利環境における資金調達コストの上昇は、将来の収益のレジリエンスに対する信頼を損なっている。注目すべきは、SUNeVision株は今年、業績発表前にほぼ2倍になっており、最近の売りの一部は利益確定の結果であった可能性があるということだ。
評価の観点から見ると、SUNeVisionにとって状況はやや明るい。現在の同社の株価収益率(P/E)は約29倍であり、Equinixの75倍、Digital Realtyの43倍と比較すると大幅に割安である。その結果、同社の株式は比較的安価になっている。重要なことに、Sun Hung Kaiによる同社の支援は将来の資本面での支援と土地調達の面で固有の利点をもたらし、潜在的な財務リスクの一部を軽減している。新たな容量イニシアチブのリースが増加すればキャッシュフローの改善につながり、評価の上昇に弾みをつけることになるだろう。
BofA証券は、SUNeVisionの最新の業績は概ね予想通りであったと指摘し、価格目標をHK$9.60からHK$9.20に控えめに引き下げた一方で、同社の「買い」格付けを維持した。BofA証券はAIによって支えられた香港のデータセンターの需要は強いと信じている。BofA証券によると、同社はMEGA IDCの平均賃貸率が2025年6月までの今年度に約40%に達し、2027年6月までの会計年度には約80%に上昇すると予想している。このような段階的増強により、最終的にはSUNeVisionのEBITDA成長を後押しすることになるだろう。
SUNeVisionの株価は今年上昇した後、短期的にはいくらかの圧力に直面する可能性があるが、AIと国境を越えたデータ要件によって香港のデータセンターの需要が高まっているため、中長期的にはより良いパフォーマンスを発揮する可能性がある。そのような環境下では、投資家は今回の調整が進んだ後に同社の株式を検討したいと思うかもしれない。
Benzinga免責事項:この記事は無報酬の外部寄稿者によるものだ。この記事はBenzingaの報道を表すものではなく、内容や正確性の点で編集されていない。